

A responsabilidade dos bancos na segurança das transações eletrônicas
A responsabilidade dos bancos na segurança das transações eletrônicas é um tema de extrema relevância nos dias atuais, em que as operações financeiras realizadas por meios digitais têm se tornado cada vez mais comuns. Com o avanço da tecnologia, o acesso aos serviços bancários tornou-se mais rápido e conveniente, proporcionando aos consumidores a possibilidade de realizar transações a qualquer momento e em qualquer lugar. No entanto, essa comodidade também traz consigo desafios relacionados à segurança das transações, o que coloca a responsabilidade dos bancos em destaque.
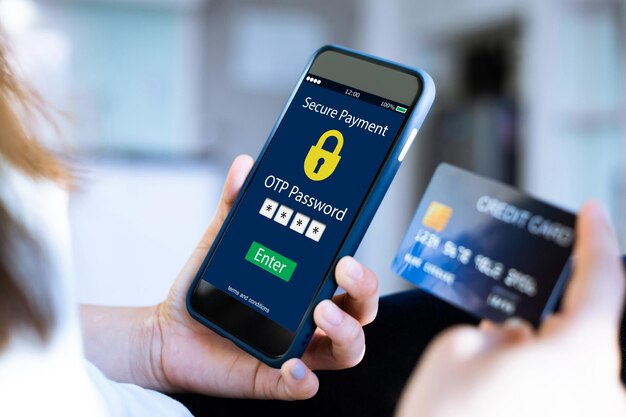
Os bancos desempenham um papel fundamental na garantia da segurança das transações eletrônicas. Como intermediários entre os consumidores e o sistema financeiro, eles têm a responsabilidade de proteger as informações sensíveis dos clientes e assegurar que as transações sejam realizadas de maneira segura e confiável. Nesse sentido, os bancos devem adotar medidas de segurança adequadas para prevenir fraudes, proteger os dados dos clientes e garantir a integridade das transações.
Uma das principais responsabilidades dos bancos é a implementação de sistemas de segurança eficientes. Isso inclui a utilização de tecnologias avançadas de criptografia, autenticação de dois fatores, monitoramento contínuo das transações e detecção de atividades suspeitas. Além disso, os bancos devem manter seus sistemas atualizados e realizar testes de segurança regulares para identificar e corrigir possíveis vulnerabilidades.
Outra responsabilidade dos bancos é a educação financeira dos clientes. Eles devem fornecer informações claras e orientações sobre as melhores práticas de segurança, como a criação de senhas seguras, o cuidado ao acessar serviços bancários em redes públicas e a verificação regular das transações realizadas. A conscientização dos clientes sobre os riscos e as medidas de segurança ajuda a prevenir fraudes e torna os consumidores mais protegidos e informados.
No entanto, é importante ressaltar que a responsabilidade pela segurança das transações eletrônicas não recai exclusivamente sobre os bancos. Os consumidores também têm um papel importante a desempenhar na proteção de suas informações pessoais e financeiras. Eles devem adotar práticas seguras, como não compartilhar senhas com terceiros, evitar o acesso a serviços bancários em dispositivos não confiáveis e estar atentos a e-mails e mensagens suspeitas.
Caso ocorra algum incidente de segurança, como o acesso não autorizado à conta ou a ocorrência de transações fraudulentas, os bancos têm a responsabilidade de fornecer um processo eficiente para a resolução do problema. Isso inclui a rápida identificação e investigação do ocorrido, a suspensão das transações fraudulentas e a restituição dos valores indevidamente retirados da conta do cliente.
É importante ressaltar que a legislação também desempenha um papel fundamental na responsabilização dos bancos. Normas e regulamentações específicas estabelecem diretrizes e requisitos mínimos de segurança que devem ser seguidos pelas instituições financeiras. Além disso, as agências reguladoras têm o poder de aplicar sanções e penalidades aos bancos que não cumprirem essas normas e regulamentações de segurança. Isso reforça a importância da conformidade por parte dos bancos, que devem estar em conformidade com as leis e regulamentos para garantir a segurança dos clientes.
No entanto, apesar dos esforços das instituições financeiras e das regulamentações existentes, é importante destacar que a segurança absoluta nas transações eletrônicas ainda não é uma realidade. O cenário digital está em constante evolução, e novas ameaças e vulnerabilidades surgem regularmente. Portanto, é fundamental que os bancos estejam atentos e atualizados em relação às melhores práticas de segurança, buscando constantemente aprimorar seus sistemas e processos.
Além disso, é necessário um esforço conjunto entre bancos, governos e órgãos reguladores para fortalecer a segurança das transações eletrônicas. Isso pode incluir a implementação de padrões de segurança mais rigorosos, a colaboração na troca de informações sobre ameaças cibernéticas e a promoção de programas de conscientização e educação para os consumidores.
No que diz respeito aos direitos do consumidor, é importante destacar que os bancos devem respeitar e proteger a privacidade e a confidencialidade das informações dos clientes. Os consumidores têm o direito de serem informados sobre as políticas de segurança adotadas pelos bancos, bem como de receberem notificações em caso de violação de dados ou suspeita de atividades fraudulentas em suas contas.
Além disso, os consumidores têm o direito de buscar reparação caso sejam vítimas de fraudes ou tenham suas informações comprometidas devido a falhas de segurança por parte do banco. Nesses casos, os bancos devem fornecer canais adequados para denúncias, investigações e resolução de disputas, garantindo que os consumidores sejam devidamente assistidos e protegidos.
Em suma, a responsabilidade dos bancos na segurança das transações eletrônicas é uma questão de extrema importância para a proteção dos consumidores. Os bancos devem adotar medidas de segurança robustas, educar os clientes sobre as melhores práticas de segurança, fornecer suporte adequado em casos de incidentes e estar em conformidade com as normas e regulamentações aplicáveis. Ao mesmo tempo, os consumidores também têm a responsabilidade de adotar práticas seguras e estar atentos a possíveis ameaças. Somente por meio de uma abordagem conjunta e colaborativa, envolvendo bancos, consumidores e autoridades reguladoras, poderemos garantir a segurança das transações eletrônicas e proteger os direitos dos consumidores no ambiente digital.






